
Konsolidace může nahradit dluh na kreditní kartě nebo kontokorentu jednou novou splátkou. Tím ale nemusí automaticky zaniknout původní úvěrový rámec. Pokud zůstane otevřený a člověk jej začne znovu čerpat, vedle konsolidačního úvěru vznikne další dluh.
Po dokončení konsolidace je proto důležité zkontrolovat nejen to, zda byly původní dlužné částky uhrazeny, ale také co se stalo se smlouvami a dostupnými limity.
Splacený zůstatek není totéž jako zrušený rámec
Kreditní karta a kontokorent fungují jako revolvingové úvěry. Po splacení čerpané částky může zůstat limit znovu dostupný, pokud nebyla smlouva ukončena nebo rámec snížen.
To se liší od běžné půjčky, u které po úplném doplacení zpravidla nezůstává možnost znovu peníze čerpat. U karty či kontokorentu je proto nutné ověřit podmínky konkrétního produktu.
Proč může být otevřený limit problém
Otevřený úvěrový rámec může ovlivnit budoucí posuzování finanční situace. Poskytovatelé sledují existující závazky a dostupné úvěrové produkty podle vlastních pravidel. Nelze předpokládat, že nevyužitá karta je pro každé posouzení bez významu.
Ještě větším rizikem je opětovné čerpání. Člověk získá jednu splátku po konsolidaci, ale současně si postupně vytvoří nový zůstatek na kartě nebo kontokorentu. Měsíční zatížení se tak může během několika měsíců vrátit na původní úroveň.
Kdy dává smysl kartu nebo kontokorent zrušit
Zrušení je vhodné zvážit zejména tehdy, když byl produkt dlouhodobě používán jako náhrada chybějícího příjmu nebo když právě jeho opakované čerpání přispělo k potřebě konsolidace.
Pokud člověk bez dostupného rámce nedokáže zaplatit běžné měsíční výdaje, problém nespočívá jen ve vysokém úroku. Rozpočet je nastavený tak, že příjmy nestačí na výdaje a splátky současně. Další čerpání tuto nerovnováhu pouze odloží.
Kdy může mít otevřený rámec své využití
Někdo používá kreditní kartu disciplinovaně, každý měsíc vyrovná celý zůstatek a neplatí úroky. Jiný má kontokorent sjednaný jako krátkodobou rezervu a běžně jej nečerpá.
Ani v těchto případech však není automaticky správné rámec ponechat. Je potřeba zohlednit finanční rezervu, budoucí úvěrové plány, případné poplatky a vlastní zkušenost s používáním produktu.
Jestliže byl rámec součástí dluhového problému, bývá bezpečnější jej zrušit nebo výrazně snížit než spoléhat pouze na vlastní disciplínu.
Jak ověřit že je původní produkt skutečně ukončený
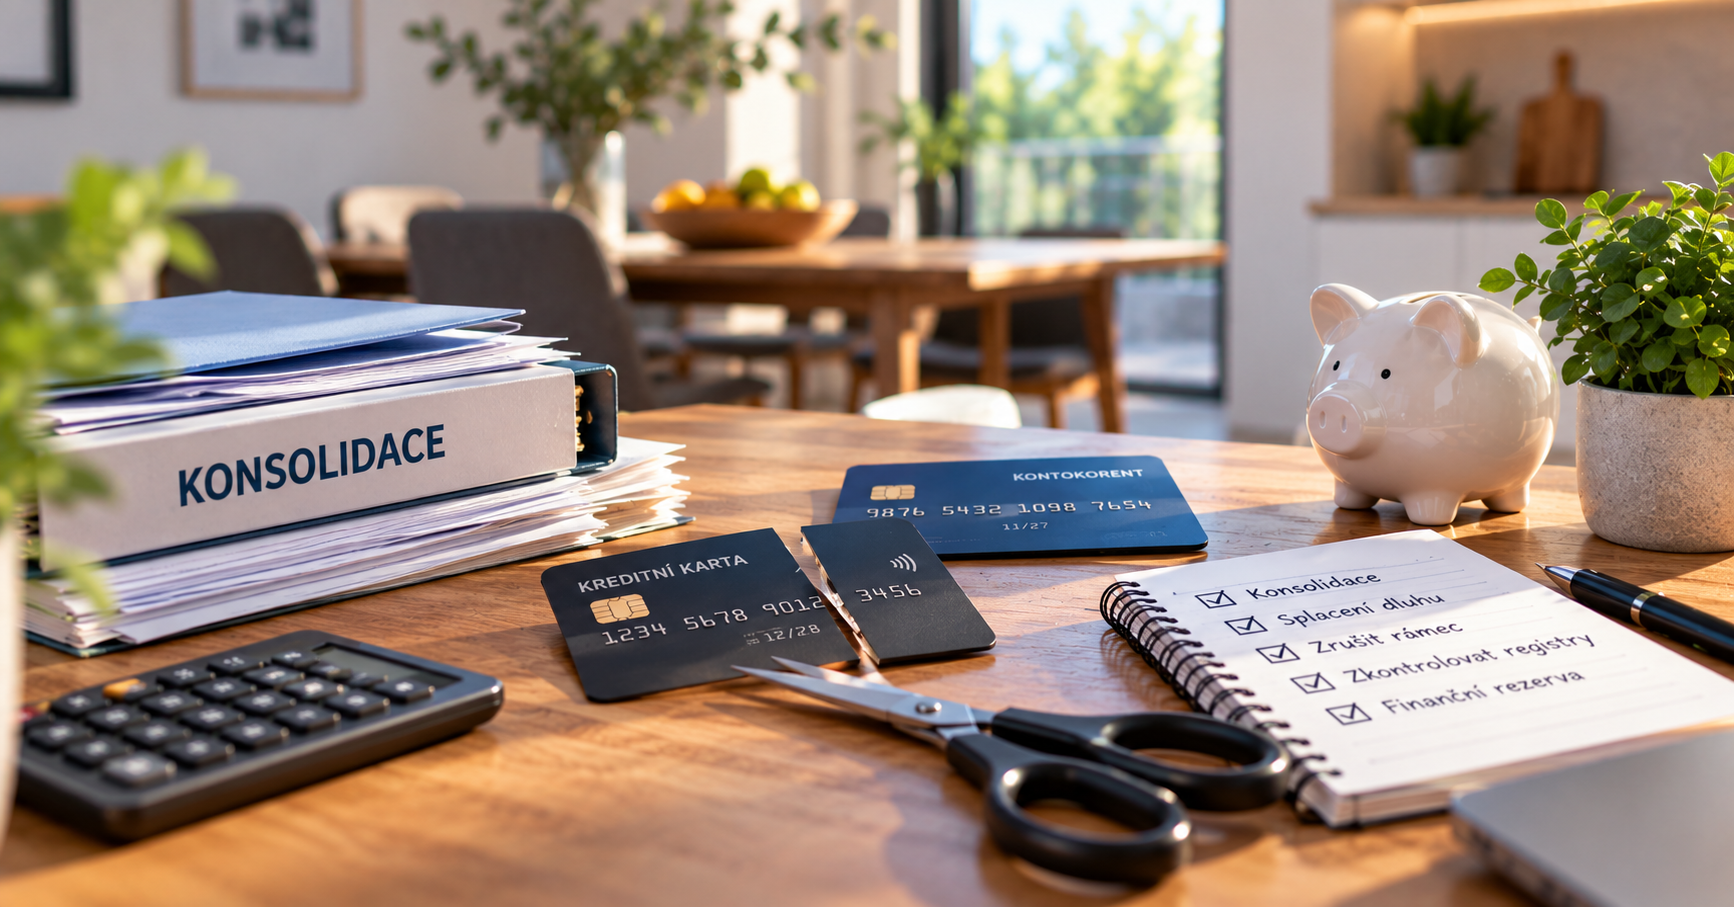
Po vypořádání konsolidace si vyžádejte potvrzení o doplacení a zjistěte, zda původní smlouva zanikla. U kreditní karty nestačí kartu fyzicky rozstřihnout. Smluvní vztah může dál existovat.
U kontokorentu ověřte, zda banka rámec zrušila a zda na účtu nezůstaly úroky nebo poplatky za období před doplacením. Po uzavření produktu si uschovejte potvrzení.
S odstupem lze také zkontrolovat vlastní výpis z úvěrových registrů a ověřit, zda je závazek vedený správně. Změna se nemusí projevit okamžitě, proto je potřeba počítat s dobou zpracování.
Co dělat místo dalšího čerpání
Část rozdílu mezi původními splátkami a novou splátkou je vhodné použít k vytvoření pohotovostní rezervy. Ta pomůže zaplatit opravu, nedoplatek nebo jiný mimořádný výdaj bez návratu ke kreditní kartě.
Současně si nastavte jednoduchou kontrolu rozpočtu. Pokud peníze pravidelně nevycházejí už před koncem měsíce, řešte výši výdajů a splátek dříve, než znovu využijete úvěrový rámec.
Kontrolní seznam po konsolidaci
- Ověřte úhradu původního dluhu.
- Zjistěte, zda původní smlouva zanikla.
- Rozhodněte, zda rámec zrušit nebo snížit.
- Vyžádejte si potvrzení o ukončení.
- Zkontrolujte případné úroky a poplatky.
- Začněte vytvářet finanční rezervu.
Pokud teprve připravujete konsolidaci, zahrňte kreditní karty a kontokorenty do úplného seznamu závazků. Jen tak lze posoudit skutečné měsíční zatížení.
Nezávazně prověřit možnosti konsolidace
Konsolidace závazků
Telefon: +420 722 588 555
E-mail: poradna@konsolidacezavazku.cz